Chi phí linh kiện tăng cao có thể khiến lượng xuất xưởng máy tính xách tay 2027 sụt giảm
Theo thông cáo báo chí từ công ty nghiên cứu thị trường TrendForce, đơn vị này dự báo lượng xuất xưởng máy tính xách tay toàn cầu sẽ giảm ở mức thấp (tỷ lệ phần trăm một chữ số) vào năm 2027. Nếu giá DRAM và CPU vẫn ở mức cao và các thương hiệu chuyển phần lớn chi phí này sang người tiêu dùng, giá bán lẻ tăng cao có thể kéo dài thêm chu kỳ thay thế thiết bị và đẩy mức sụt giảm lên ngưỡng cao hơn (vẫn trong phạm vi tỷ lệ phần trăm một chữ số). Số liệu năm 2026 cho thấy một bức tranh khả quan hơn so với thực trạng thị trường cơ bản. Lượng xuất xưởng trong năm nay được thúc đẩy nhờ nguồn cung CPU dồi dào hơn, các thương hiệu đẩy mạnh thu mua sớm và người dùng thực hiện việc thay thế máy sớm hơn dự kiến. TrendForce không coi đây là sự phục hồi thực sự của nhu cầu tiêu dùng cuối cùng. Một số đơn hàng vốn được kỳ vọng sẽ diễn ra vào nửa cuối năm 2026 hoặc muộn hơn đã được thực hiện sớm, điều này có khả năng làm suy yếu nhu cầu thay thế trong tương lai. Khi nguồn hàng tồn kho giá rẻ cạn kiệt, các thương hiệu cũng sẽ chịu tác động trực tiếp hơn từ việc giá CPU, DRAM và SSD tăng cao.
Quy mô của vấn đề được thể hiện rõ qua cơ cấu chi phí linh kiện (BOM). Đối với một mẫu máy tính xách tay phổ thông có giá bán lẻ đề xuất là 900 USD, chi phí cho CPU, DRAM và SSD chiếm khoảng 68% tổng chi phí linh kiện trong quý 3 năm 2026. Điều này đặt các thương hiệu trước ba lựa chọn, và không lựa chọn nào là dễ dàng: tăng giá bán và chấp nhận rủi ro sụt giảm nhu cầu; tự gánh chi phí và chấp nhận biên lợi nhuận gộp bị thu hẹp; hoặc cắt giảm thông số kỹ thuật (như dung lượng bộ nhớ) khiến sản phẩm kém cạnh tranh hơn. Theo TrendForce, khó có khả năng các thương hiệu duy trì được đồng thời mức giá, thông số kỹ thuật và lợi nhuận trong năm 2027.
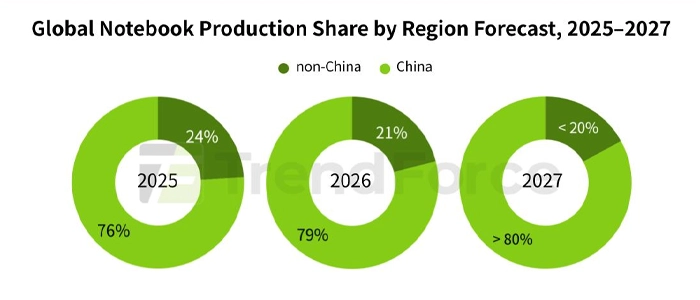
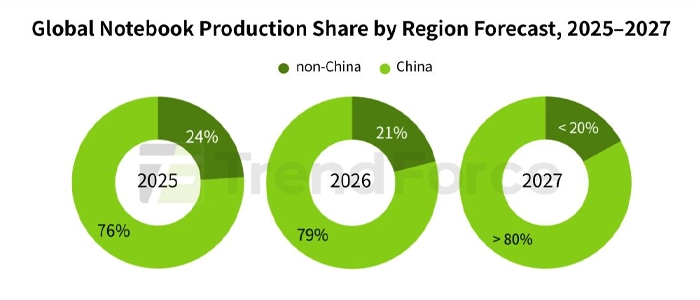
Áp lực chi phí cũng có thể đảo ngược một phần các thay đổi về địa điểm sản xuất mà ngành công nghiệp này đã thực hiện trong những năm gần đây. Nếu áp lực thuế quan không gia tăng thêm, TrendForce dự báo rằng chi phí sản xuất, mức độ hoàn thiện của chuỗi cung ứng và hiệu quả vận hành sẽ trở thành những yếu tố quan trọng hơn rủi ro địa chính trị khi các thương hiệu quyết định nơi đặt nhà máy. Các chi phí phát sinh liên quan đến logistics, tìm kiếm nguồn cung linh kiện và quản lý chuỗi cung ứng tại những địa điểm sản xuất mới đang bị xem xét kỹ lưỡng hơn; điều này có thể khiến các thương hiệu chuyển một phần năng lực sản xuất trở lại Trung Quốc. TrendForce ước tính rằng tỷ trọng sản xuất máy tính xách tay toàn cầu bên ngoài Trung Quốc sẽ giảm từ khoảng 24% vào năm 2025 xuống còn 21% vào năm 2026, và có thể xuống dưới mức 20% vào năm 2027.
Về mảng linh kiện, nguồn cung dự kiến sẽ trở nên kém ổn định hơn. Nguồn cung DRAM có khả năng vẫn khan hiếm do các máy chủ AI tiếp tục chiếm dụng năng lực sản xuất sử dụng công nghệ tiên tiến, trong khi tốc độ tăng trưởng nguồn cung DRAM cho máy tính cá nhân (PC) có nguy cơ vẫn bị hạn chế. Ngược lại, tình trạng thiếu hụt NAND Flash có thể giảm bớt vào nửa cuối năm 2027 khi các dây chuyền sản xuất mới đi vào hoạt động. Các linh kiện như PCB, MLCC và PMIC cũng đang chịu áp lực từ vấn đề phân bổ năng lực sản xuất, chi phí nguyên vật liệu và các yếu tố địa chính trị; điều này có thể dẫn đến giá thành tăng cao hoặc thời gian giao hàng kéo dài hơn...
Trích lược Analysis https://evertiq.com/news/2026-10-08-rising-component-costs-could-push-notebook-shipments-lower-in-2027
Tin xem thêm

nội dung mới